前言:今天来分享下联副产品的概念及应用场景,联副产品的核算流程,以及联副产品成本计算逻辑。下面以用友U8软件就联副产品做详细分享说明。
一、联副产品概念
联副产品是企业在生产主产品时连带生产出来的,一般联产品价值高,副产品价值低,都没有在产。也可用于主产品生产完工后,需要拆出一个零件。可通过非标生产订单,子件选择产品,并把拆出的零件作为联产品或副产品。
二、联副产品核算流程
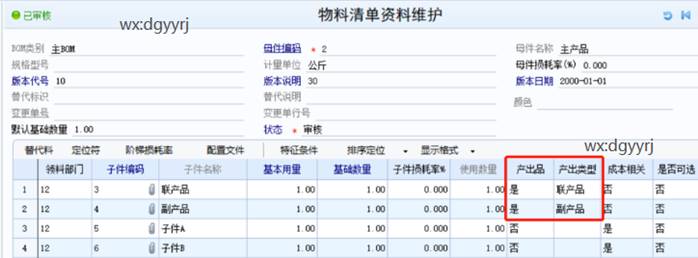
1.物料清单,设置联副产品产出品为是,产出类型分别是联产品和副产品。
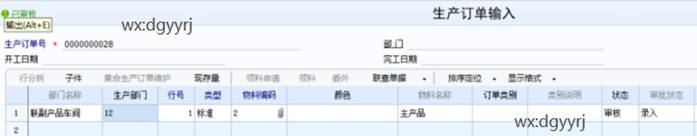
2.参照BOM生成生产订单
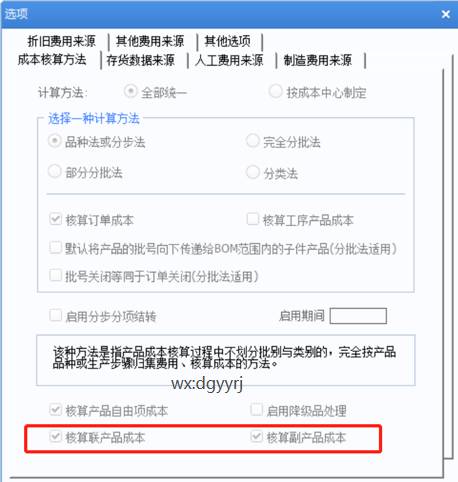
3.成本选项中勾选核算联产品成本,核算副产品成本
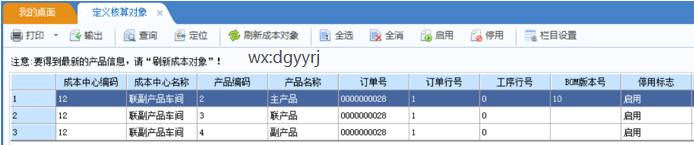
4.定义核算对象中刷新成本对象。
5.设置联副产品分配率
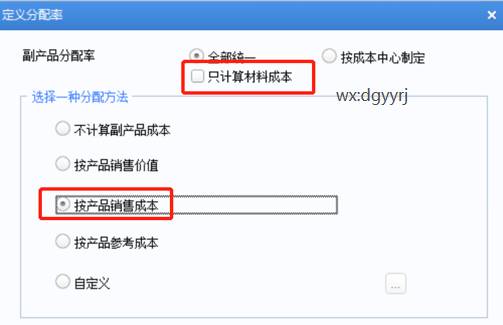
5.1副产品成本分配率
注意:
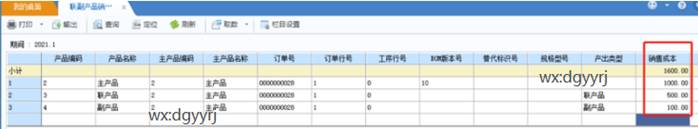
勾选“只计算材料成本”选项,副产品只负担材料成本,人工费用、制造费用、辅助费用、其它费用成本由主产品负担。不计算副产品成本,副产品成本为零,联副产品成本由主产品或联产品负担。按产品销售价值,公式:副产品成本=产品产量×产品销售价值。按产品销售成本,公式: 副产品成本=产品产量×产品销售成本。销售价值和销售成本的录入及取数来源于联副产品销售录入表。
按“按产品参考成本“,公式:副产品成本=产品产量×产品参考成本
5.2联产品成本分配率
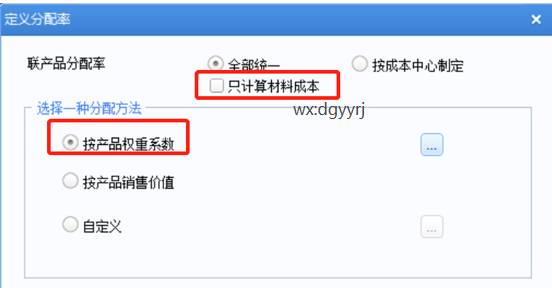
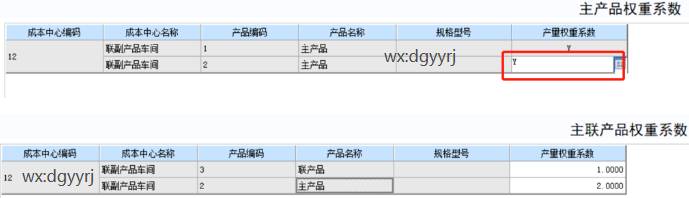
主联产品总金额=主联副共同产品分得的项目成本-副产品项目成本
按产品权重系数,公式:
主联产品总金额/∑(产品产量*权重系数)×(产品产量*权重系数)
按产品销售价值,公式:
主联产品总金额/∑(产品产量*产品销售价值)×(产品产量*产品销售价值)
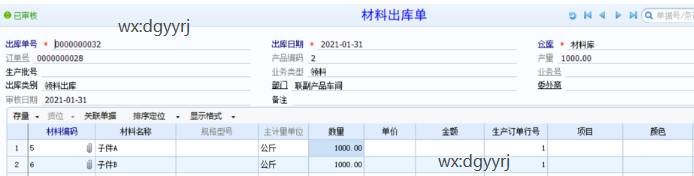
6.录入材料出库单(一次性投料)
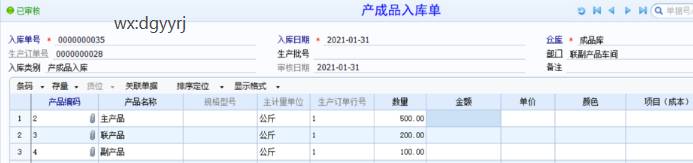
7.产成品入库单,其中主产品入库500,联产品200,副产品100.
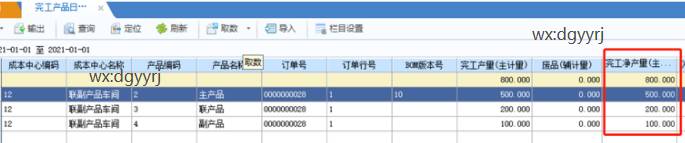
8.完工产品日报表取数。主产品完工净产量500,联产品200,副产品100.
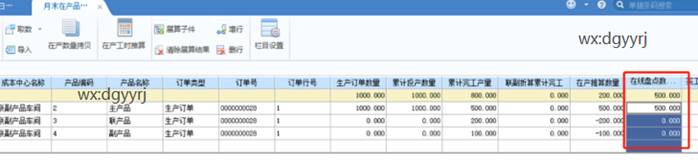
9.月末在产品处理表取数,并做拷贝。主产品在线盘点数量500,联副产品无在线盘点数量。
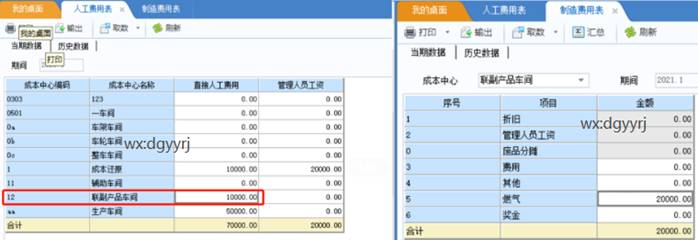
10.人工费用中录入人工费用10000,制造费用表中录入制造费用20000.
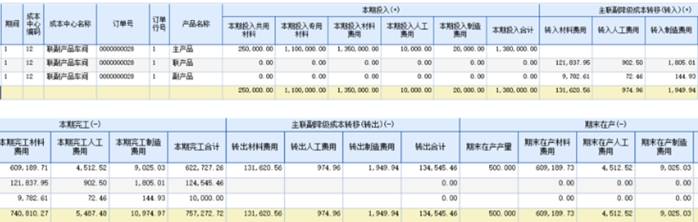
11.卷积后查看产品投入产出汇总表。
三、联副产品成本计算逻辑
本期投入专用材料=1100000;本期投入共用材料=250000;
投入总材料=1100000+250000=1350000;
人工费用=10000,制造费用=20000,总成本=1350000+10000+20000=1380000;
投入材料比=1350000/1380000= 97.8260868%
投入人工比=10000/1380000= 0.7246377%
投入制费比=20000/1380000= 1.4492754%
1.先根据副产品成本分配率计算副产品成本
副产品成本分配率是按产品销售成本,未勾选只计算材料成本,副产品产量和销售成本均为100.
副产品总成本=负担成本产量*产品销售成本=100*100=10000;
副产品材料成本=副产品总成本*投入材料比=10000* 97.8260868%=9782.61
副产品人工费用=副产品总成本*投入人工比=10000* 0.7246377%=72.46
副产品制造费用=副产品总成本*投入制费比=10000* 1.4492754%=144.93

2.根据在产品成本分配率计算在产品成本
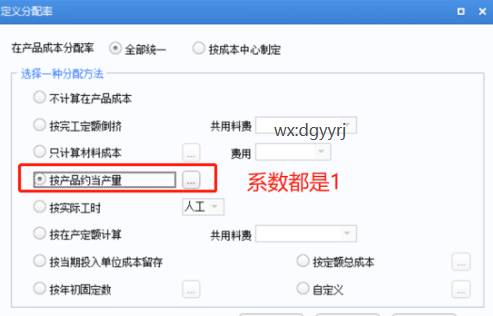
在产品成本分配率是按产品约当产量,系数都是1.
完工和在产按负担成本产量:(在线盘点数量*对应约当系数)。
联合体总成本=总成本-副产品成本=1380000-10000=1370000.
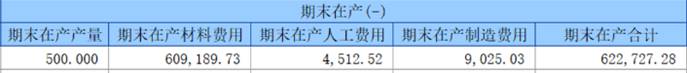
在产品总成本=联合体总成本* (在线盘点数量*对应约当系数)/(负担成本产量+在线盘点数量*对应约当系数)=1370000*(500*1)/(600+500*1)=622727.28
(注:负担成本产量=联产品折合产量+主产品产量=100+500=600)
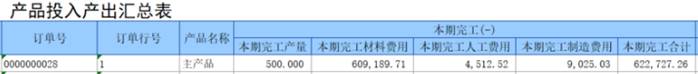
在产品材料成本=622727.28* 97.8260868%=609189.73
在产品人工费用=622727.28* 0.7246377%=4512.52
在产品制造费用=622727.28* 1.4492754%=9025.03
3.根据联产品成本分配率计算主联产品成本
联产品成本分配率是按产品权重系数,主产品权重系数是2,联产品权重系数是1.
主联产品总成本=总成本-副产品总成本-在产品总成本=1380000-10000622727.28=747272.72;
公式:主联产品总金额/∑(产品产量*权重系数)×(产品产量*权重系数)
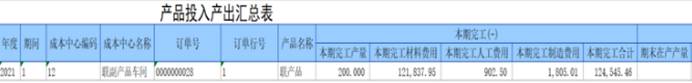
3.1联产品成本
联产品总成本=747272.72*(200*1)/(200*1+500*2)=124545.46;
联产品材料成本=124545.46* 97.8260868%=121837.95
联产品人工费用=124545.46* 0.7246377%=902.5
联产品制造费用=124545.46* 1.4492754%=1805.01
3.2主产品成本
主产品总成本=1380000-10000-622727.28-124545.46=622727.26;
主产品材料成本=622727.26* 97.8260868%=609189.71
主产品人工费用=622727.26* 0.7246377%=4512.52
主产品制造费用=622727.26* 1.4492754%=9025.03
总结,联副产品核算逻辑
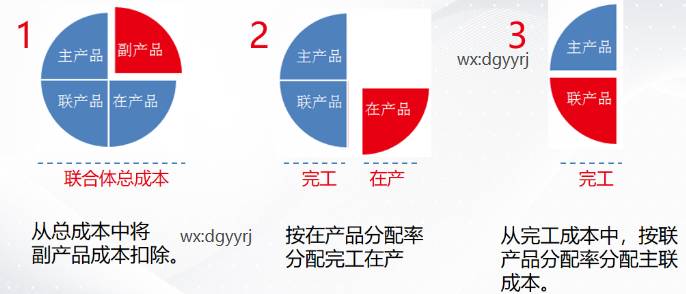
1. 先根据副产品成本分配率计算副产品总成本,联合体总成本=总成本-副产品成本;
2. 根据在产品成本分配率计算完工和在产品成本,主联产品总成本=联合体总成本-在产品成本;
3. 根据联产品成本分配率计算联产品成本,主产品成本=主联产品总成本-联产品成本。
至此就分享完毕了,建议小伙伴们收藏并转发,不明白的小伙伴们可以联系我们!
补充:提供东莞用友,深圳用友,用友财务软件,进销存软件,用友ERP系统,MES系统等。