一、知识点
1.在产品成本分配方法:包括按完工定额倒挤、按约当产量分配共用料费等。
2.完工转降级业务流程:涉及订单投产、完工报检、转降级操作及相关数据录入。
3.成本核算关键表格:产品材料定额每月变动表、完工产品日报表、月末在产处理表、材料及外购半成品耗用表等的作用及数据要求。
4.成本卷积计算逻辑:基于定额倒挤和约当产量对完工产品与在产品进行成本分摊。
二、问题描述
客户订单数量为 46.65,投产 39,当期完工转降级 34.35,月末在产处理表中月末在线盘点数量是 4.65。成本计算时采用完工定额倒挤材料成本,共用料费按约当产量分配,但计算后在产未分摊任何成本,全部成本归到降级品中。成本卷积计算降级产品成本,并进行完工在产品的费用分摊,整个分摊过程比较复杂,和数据录入的数据完整性也密切相关,完整的测试过程如下:
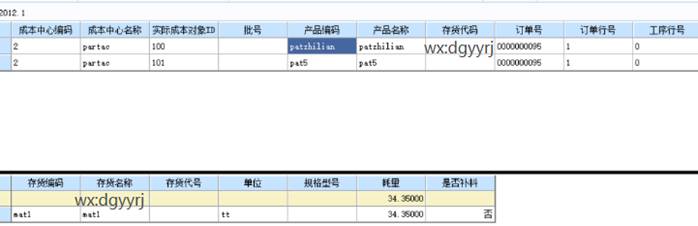
1.订单号:0000000095,产品降级为pat5.
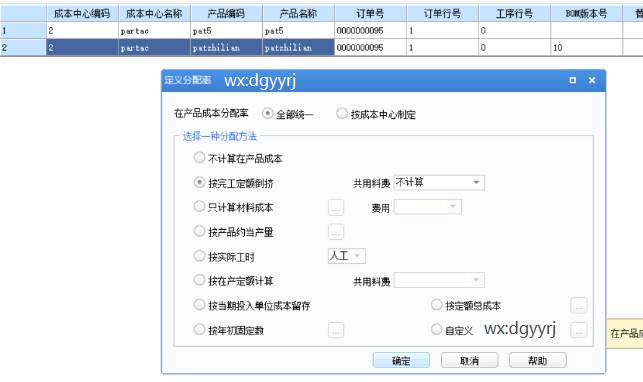
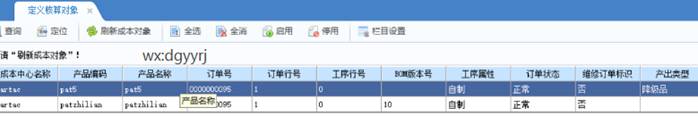
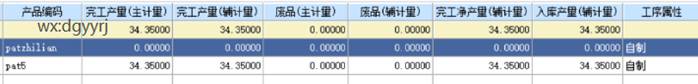
2.订单数量46.65,投产39,当期报检34.35,转降级34.35, 在业务系统里正常操作即可。完工产品日报表数量为34.35,
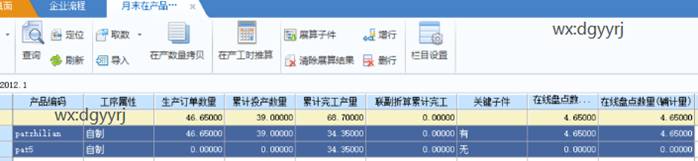
3.月末在产处理表中主产品的月末在线盘点数量是4.65
4.产品材料定额每月变动表的材料是:34.35
5.材料及外购半成品耗用表是39比例的材料
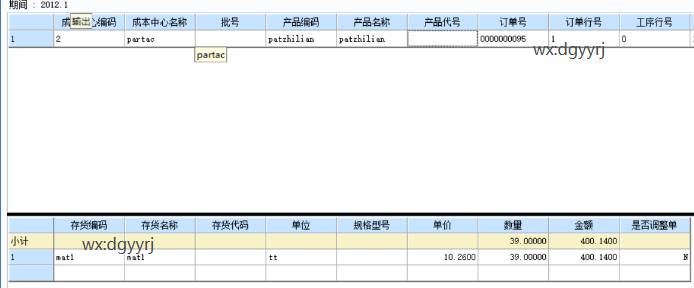
6.系统才会倒挤出在产品4.65比例的在产品材料,卷积计算后,可以正确计算出主产品的在产品成本
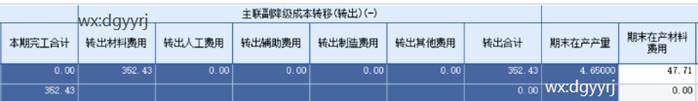
总结:正确录入产品材料定额每月变动表、完工日报表等表的数据,系统是可以正常核算到在产品费用的。
至此就分享完毕了,建议小伙伴们收藏并转发,不明白的小伙伴们可以联系我们!
补充:提供东莞用友,深圳用友,用友财务软件,进销存软件,用友ERP系统,MES系统等。